
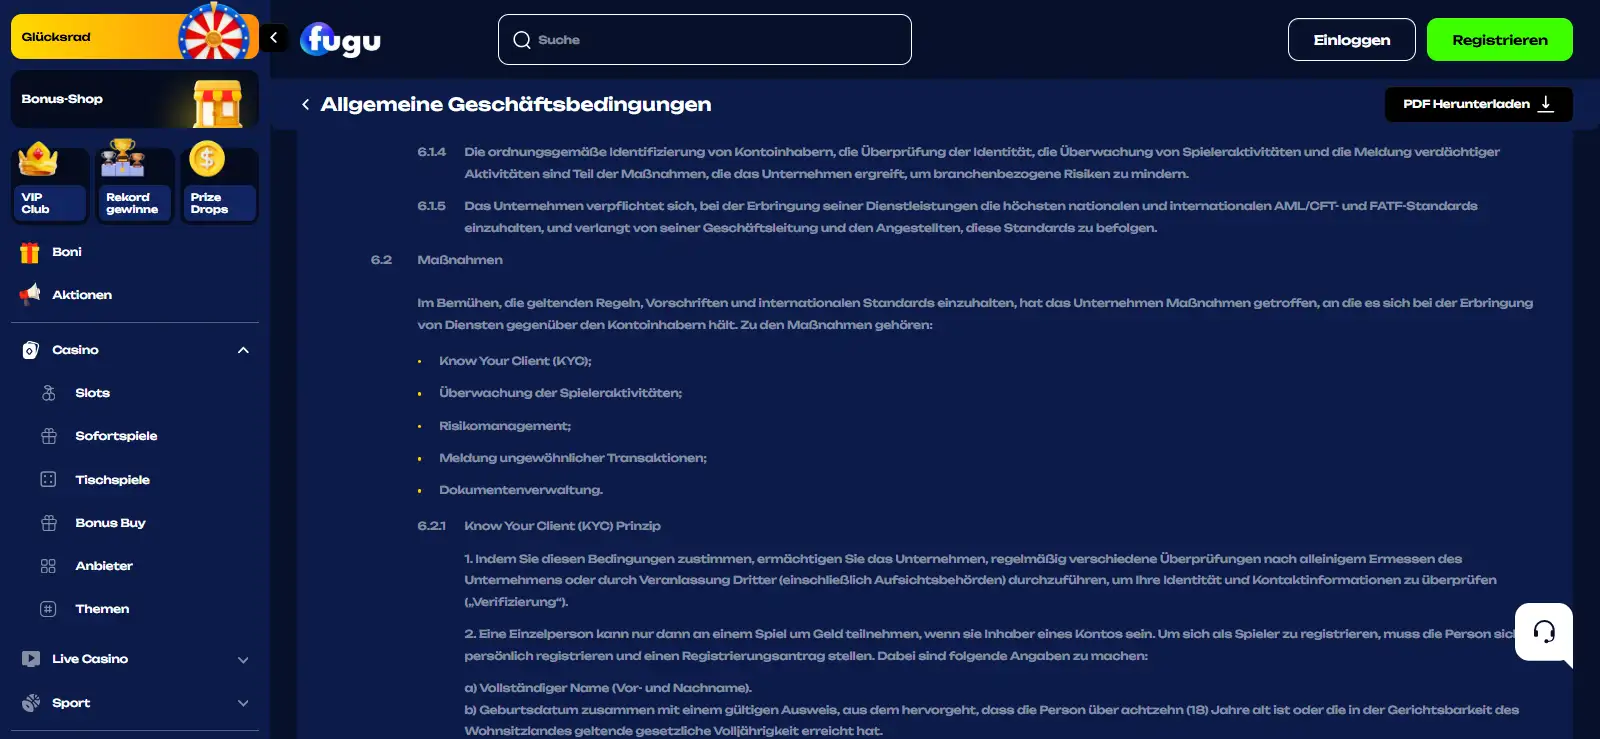
FUGU verlangt Identitätsprüfungen im Rahmen seines KYC-Prozesses. Die deutschen FUGU-Bedingungen nennen als zentrale Nachweise einen gültigen Reisepass oder einen anderen amtlichen Ausweis sowie einen Nachweis der Wohnadresse. Je nach Situation kann FUGU weitere Unterlagen und Kontrollen verlangen; bei zahlungsbezogenen Prüfungen können auch Nachweise zur verwendeten Zahlungsmethode relevant werden. Für einen vollständigen Dokumentensatz nennen die geltenden Bedingungen eine übliche Prüfzeit von zehn Tagen, wobei komplexere Fälle länger dauern können. Das ist keine Garantie für jeden Einzelfall, sondern die aktuell veröffentlichte Regel. Wer eine Auszahlung plant, sollte KYC deshalb nicht erst als nachträgliche Formalität betrachten, sondern Kontodaten, Ausweisdaten und Zahlungsinformationen von Beginn an konsistent halten.
Die FUGU-Bedingungen nennen die für KYC relevanten Dokumenttypen und möglichen Zusatzprüfungen.
Welche FUGU KYC-Dokumente sind aktuell ausdrücklich genannt?
Die FUGU-KYC-Bedingungen nennen einen gültigen Reisepass oder einen anderen amtlichen Ausweis und einen Nachweis der Wohnadresse. Zusätzlich behält sich FUGU vor, weitere Dokumente anzufordern und zusätzliche Kontrollen durchzuführen. Im Auszahlungskontext können außerdem Nachweise zur verwendeten Zahlungsmethode verlangt werden. Die Dokumentliste ist nicht als starres Paket zu verstehen, das bei jedem Konto in exakt derselben Reihenfolge abgearbeitet wird.
| Dokumenttyp | Angabe in den FUGU-Bedingungen | Bedeutung für die Prüfung |
|---|---|---|
| Reisepass | ausdrücklich als gültiger Identitätsnachweis genannt | Foto und Angaben müssen lesbar und aktuell sein |
| Anderer amtlicher Ausweis | als Alternative zum Reisepass genannt | Name und Geburtsdaten sollten mit dem Konto übereinstimmen |
| Adressnachweis | ausdrücklich genannt | Wohnadresse sollte mit den Kontodaten konsistent sein |
| Zahlungsnachweis | kann bei zahlungsbezogenen Prüfungen relevant werden | nur die konkret angeforderten Nachweise sicher bereitstellen |
| Weitere Unterlagen | FUGU kann zusätzliche Dokumente anfordern | Umfang hängt vom jeweiligen Prüfgrund ab |
Für konkrete Dokumentanforderungen sind die aktuellen FUGU-Bedingungen und die individuelle Anforderung im Konto maßgeblich. Ein gültiger Reisepass oder anderer amtlicher Ausweis sowie ein Adressnachweis sind genannt; zusätzliche Unterlagen können je nach Fall verlangt werden. Selfie, Gehaltsnachweis oder bestimmte Rechnungsarten sollten nicht automatisch als Standardanforderung vorausgesetzt werden.
Wann kann die Verifizierung relevant werden?
KYC ist bei FUGU kein isolierter Schritt, der nur an einer einzigen Stelle im Nutzerweg existiert. Die Bedingungen erlauben Identitäts- und Kontaktprüfungen und verknüpfen Verifizierung mit Kontoinformationen, Transaktionen und Auszahlungen. Eine Prüfung kann vor oder während verschiedener Kontovorgänge relevant werden. Die genaue Auslösung kann vom einzelnen Fall abhängen.
Besonders deutlich ist der Bezug zur Auszahlung. Bei einem angeforderten Betrag von mindestens 1.250 Euro nennen die aktuellen Bedingungen ein Identifizierungsverfahren und erlauben in bestimmten Fällen eine zusätzliche Prüfung der Spieltransaktionen von bis zu 48 Stunden. Die detaillierten Zahlungsfristen und Limits gehören daher in die separate Seite zur FUGU Auszahlung. Für die KYC-Seite zählt vor allem, warum ein noch offener Identitätscheck einen Auszahlungsprozess beeinflussen kann.
Die bestätigten Registrierungs- und Login-Regeln stehen unter FUGU Registrierung. Für eine spätere KYC-Anforderung sollten Name, Adresse, Kontodaten und Zahlungsinformationen von Beginn an konsistent sein, damit vermeidbare Rückfragen reduziert werden.
Die Zehn-Tage-Regel richtig lesen
Die aktuellen FUGU-Bedingungen sagen, dass ein vollständiger Satz eingereichter Unterlagen in der Regel innerhalb von zehn Tagen geprüft wird. Sie halten zugleich fest, dass der Prozess abhängig von Umständen und Komplexität länger dauern und zusätzliche Schritte erfordern kann. Die Angabe „zehn Tage“ ist keine zugesicherte maximale Bearbeitungszeit für jeden Nutzer.
Beim Upload verdient vor allem das Wort „vollständig“ Aufmerksamkeit. Wenn ein Bild unleserlich ist, Daten nicht zusammenpassen oder ein zusätzlich angeforderter Nachweis fehlt, ist die Ausgangslage eine andere als bei einem vollständigen, gut lesbaren Dokumentensatz. Wer die Prüfung beschleunigen möchte, sollte nicht mehrfach dasselbe unscharfe Dokument senden, sondern zuerst kontrollieren, ob die angeforderten Angaben vollständig sichtbar sind.
Die übliche Prüfzeit von zehn Tagen stammt aus den aktuellen FUGU-Bedingungen und kann sich bei einer Änderung dieser Bedingungen ebenfalls ändern. Für einen konkreten KYC-Fall ist die jeweils aktuelle Fassung maßgeblich.
Dokumentqualität: Was vor dem Upload geprüft werden sollte
Gute Dokumentqualität ist kein zusätzlicher FUGU-Sonderstandard, sondern eine notwendige Voraussetzung dafür, dass die im Dokument enthaltenen Informationen überhaupt geprüft werden können. Ein Identitätsnachweis sollte vollständig im Bild sein, nicht abgeschnitten und so aufgenommen werden, dass Name, Geburtsdaten und Gültigkeitsangaben lesbar bleiben. Bei einem Adressnachweis sollte die relevante Adresse klar erkennbar sein.
- Nur das konkret angeforderte Dokument verwenden und nicht unnötig zusätzliche sensible Unterlagen senden.
- Vor dem Upload prüfen, ob alle erforderlichen Ecken und Textfelder lesbar sind.
- Name und Anschrift mit den Angaben im FUGU-Konto vergleichen.
- Bei einer Zahlungsprüfung die Anweisung zur Abdeckung sensibler Kartendaten genau beachten.
- Dateien nicht über inoffizielle Messenger-Kontakte oder fremde Links übermitteln.
Der vierte Punkt ist besonders relevant, weil die offiziellen Auszahlungsbedingungen für bestimmte Kartenprüfungen ausdrücklich vorsehen, dass nicht benötigte Kartenziffern sowie der CVV/CVC-Code verdeckt werden. Beim angeforderten Zahlungsnachweis hat der sichere Umgang mehr Gewicht als eine möglichst vollständige Offenlegung aller Kartendaten.
Datenkonsistenz zwischen Konto, Ausweis und Zahlungsmethode
Viele vermeidbare KYC-Probleme beginnen bereits bei der Registrierung. FUGU verlangt korrekte und vollständige Kontoinformationen. Wenn der Name im Profil anders geschrieben ist als im Ausweisdokument oder eine alte Wohnadresse im Konto steht, kann eine spätere Prüfung zusätzliche Klärung benötigen. Änderungen an persönlichen Angaben sollten früh korrigiert und nicht erst nach einem Auszahlungsantrag bemerkt werden.
Auch Zahlungsdaten müssen konsistent sein. Die allgemeinen Zahlungsregeln und verfügbaren Kategorien stehen unter FUGU Zahlungsmethoden. Für KYC ist entscheidend, dass die verwendete Zahlungsmethode zum Kontoinhaber passt und bei einer konkreten Anforderung passende Nachweise bereitgestellt werden können.
Ein sinnvoller Selbstcheck vor einer Transaktion lautet: Sind Kontoname, Ausweisdaten, aktuelle Adresse und die verwendete Zahlungslösung konsistent? Wer diese vier Punkte vorab prüft, reduziert die Zahl der Fragen, die bei einer späteren Identitäts- oder Zahlungsprüfung überhaupt entstehen können.
Was passiert, wenn zusätzliche Unterlagen angefordert werden?
Die FUGU-Bedingungen behalten sich zusätzliche Unterlagen und zusätzliche Kontrollen vor. Das bedeutet nicht, dass jeder Nutzer dieselbe erweiterte Prüfung durchläuft. Es bedeutet aber, dass eine einmal eingereichte Ausweiskopie nicht zwangsläufig jede spätere Prüfanforderung abschließt. Transaktionsmuster, Kontodaten oder die konkrete Auszahlungssituation können weiteren Klärungsbedarf erzeugen.
In diesem Fall ist eine strukturierte Antwort sinnvoller als mehrere parallele Nachrichten. Nutzer sollten notieren, welches Dokument konkret angefordert wurde, auf welchen Kontovorgang sich die Anfrage bezieht und ob bereits ein Upload bestätigt wurde. Wenn der Status unklar bleibt, kann der bestätigte 24/7-Live-Chat genutzt werden, um nach dem Bearbeitungsstand oder der fehlenden Unterlage zu fragen.
Ein Supportkontakt sollte keine unnötigen Geheimdaten enthalten. Passwort, vollständige Karten-Sicherheitscodes oder andere nicht angeforderte Zugangsdaten gehören nicht in eine normale Statusnachfrage. Ziel ist, den Prüfstatus eindeutig zuzuordnen, nicht möglichst viele sensible Daten in einer Nachricht zusammenzufassen.
KYC und Auszahlung sind verbunden, aber nicht identisch
Ein häufiger Fehler in Casino-Ratgebern ist, KYC und Auszahlung zu einem einzigen Prozess zu machen. Tatsächlich sind es zwei Ebenen. KYC prüft Identität und gegebenenfalls weitere Angaben. Die Auszahlung hat zusätzlich eigene Regeln zu Zahlungsmethode, Bearbeitung und Limits. Eine offene Verifizierung kann die Auszahlung beeinflussen, aber nicht jede Auszahlungsregel ist eine KYC-Regel.
KYC und Auszahlung lassen sich so leichter einordnen. Wenn die Identität bereits bestätigt ist, kann eine Auszahlung trotzdem den Regeln der gewählten Methode unterliegen. Umgekehrt kann eine Auszahlung technisch möglich erscheinen, aber wegen einer offenen Identitätsprüfung zurückgehalten werden. Wer beide Ebenen auseinanderhält, kann besser erkennen, ob eine Rückfrage an den KYC-Support oder an den Zahlungsbereich gehört.
Deutschland-Kontext: OASIS nicht mit FUGU-KYC vermischen
Für Leser in Deutschland verdient diese Abgrenzung besondere Aufmerksamkeit. Die GGL-Whitelist und der deutsche Regulierungsrahmen sind lokale Themen. Daraus darf nicht automatisch abgeleitet werden, dass FUGU im eigenen KYC-Prozess bestimmte deutsche Systeme wie OASIS oder LUGAS verwendet. Für FUGU werden nur die tatsächlich bestätigten eigenen KYC-Regeln beschrieben.
Die deutsche Whitelist und lokale Regulierungsinstrumente werden unter FUGU in Deutschland erläutert. So wird vermieden, dass aus allgemeinem deutschem Glücksspielrecht eine nicht belegte technische Funktion im FUGU-Konto gemacht wird.
KYC als Vertrauenssignal einordnen
Eine Identitätsprüfung ist nur ein Teil der Kontonutzung. Betreiber, Lizenzangaben, deutscher Registerstatus und weitere Kontoregeln sind davon getrennte Kriterien; die entsprechenden Angaben stehen unter FUGU Lizenz.
Für den Nutzer ist KYC vor allem operativ relevant: Stimmen die Daten, sind die Dokumente lesbar, ist die Anfrage eindeutig und wurde der aktuelle Status verstanden? Diese Fragen helfen mehr als ein pauschales Label wie „sicher“ oder „unsicher“, weil sie direkt beeinflussen, ob eine Prüfung nachvollziehbar abgeschlossen werden kann.
KYC-Checkliste
- Kontodaten mit dem aktuellen Ausweisdokument vergleichen.
- Nur gültige und gut lesbare Identitätsdokumente vorbereiten.
- Adressnachweis auf aktuelle und passende Anschrift prüfen.
- Bei einer Zahlungsprüfung nur die konkret verlangten Nachweise bereitstellen.
- Bei Kartenkopien die in den Bedingungen geforderten sensiblen Stellen verdecken.
- Nach dem Upload den Status im Konto oder über den offiziellen Support nachvollziehen.
- Bei einer Auszahlung KYC-Status und Zahlungsregeln getrennt prüfen.
Wer diese Reihenfolge einhält, behandelt Verifizierung nicht als überraschende Hürde nach dem Gewinn, sondern als vorhersehbaren Bestandteil eines Echtgeldkontos. Das reduziert keine berechtigte Prüfung, macht aber den eigenen Teil des Prozesses sauberer und nachvollziehbarer.
Wie sollte man auf eine unklare KYC-Anfrage reagieren?
Wenn eine Verifizierungsanfrage unklar formuliert ist, sollte nicht geraten werden, welches Dokument vermutlich gemeint ist. Sinnvoller ist eine kurze Rückfrage über den offiziellen Support mit Bezug auf die konkrete Kontoanforderung. Dabei kann der Nutzer den Namen des angeforderten Dokumenttyps, den sichtbaren Status im Konto und den Zeitpunkt des letzten Uploads nennen, ohne Passwörter oder unnötige Dokumentdaten in die Nachricht zu kopieren.
Auch mehrere Uploads hintereinander sind nicht automatisch hilfreich. Wenn ein Dokument bereits akzeptiert wurde und ein anderes noch offen ist, kann ein erneuter Upload desselben Nachweises die Situation eher unübersichtlich machen. Besser ist, die noch fehlende Kategorie zu identifizieren. Bei einem Adressnachweis geht es beispielsweise um die Übereinstimmung der Wohnadresse, bei einem Identitätsnachweis um die Personenzuordnung und bei einem Zahlungsnachweis um den Bezug zur verwendeten Methode.
Diese strukturierte Vorgehensweise macht den Prozess nachvollziehbar: erst Anforderung verstehen, dann passendes Dokument vorbereiten, danach Status kontrollieren. Sie ersetzt keine FUGU-Entscheidung und verspricht keine beschleunigte Freigabe, reduziert aber vermeidbare Kommunikationsfehler.
Verifizierung bei FUGU zusammengefasst
FUGU bestätigt KYC-Prüfungen und nennt in den aktuellen deutschen Bedingungen Reisepass oder amtlichen Ausweis sowie einen Adressnachweis. Weitere Dokumente und zahlungsbezogene Nachweise können je nach Fall hinzukommen. Für vollständige Unterlagen nennen die Bedingungen eine übliche Bearbeitung innerhalb von zehn Tagen, mit möglicher längerer Prüfung bei komplexeren Fällen.
Die beste Vorbereitung besteht aus konsistenten Kontodaten, lesbaren Dokumenten und einem eindeutigen Verständnis, ob eine offene Frage KYC oder Auszahlung betrifft. Der Gesamtüberblick zu Betreiber, Angebot und Deutschland-Kontext steht unter FUGU Casino Erfahrungen.
Quellen zur Verifizierung
- FUGU Allgemeine Geschäftsbedingungen: KYC-Dokumente, zusätzliche Prüfungen, Prüfzeit und Auszahlungskontext.
- FUGU-Angaben zu KYC-Pflicht, Dokumenttypen, Prüfzeit, Auszahlungskontrolle und 24/7-Live-Chat.
Material erstellt vom Team FUGU